Categories
भारत शेयर बाजार

IREDA के शेयरों में 1.14 प्रतिशत की गिरावट; टियर-2 बॉन्ड से Rs. 910 करोड़ जुटाए

IREDA का शेयर मूल्य ट्रेडिंग सत्र के दौरान Rs 172 तक पहुंच गया, लेकिन दिन के अंत में शेयर नकारात्मक दायरे में बंद हुआ। ऊपरी स्तरों पर बिकवाली का दबाव देखा गया। हालांकि, IREDA ने Rs 145 के स्तर से मजबूत खरीदारी दर्ज की है और Rs 172 अब शेयर के लिए कोई प्रमुख प्रतिरोध नहीं रहेगा।

IREDA ने ग्रीन एनर्जी फाइनेंसिंग को बढ़ावा देने के लिए टियर-2 बॉन्ड से Rs. 910 करोड़ जुटाए

सरकारी स्वामित्व वाली इंडियन रिन्यूएबल एनर्जी डेवलपमेंट एजेंसी (IREDA) ने हाल ही में टियर-2 बॉन्ड के ज़रिए Rs. 910.37 करोड़ जुटाए हैं, जो इसके वित्तीय स्थायित्व और भारत के नवीकरणीय ऊर्जा लक्ष्यों के प्रति उसकी प्रतिबद्धता को दर्शाता है। यह फंडिंग IREDA की पूंजी पर्याप्तता दर (CRAR) को मज़बूत करेगी और उसे दीर्घकालिक स्वच्छ ऊर्जा परियोजनाओं के वित्तपोषण में सक्षम बनाएगी। 10 वर्षों की परिपक्वता अवधि और 7.74% वार्षिक कूपन दर के साथ, इस बांड ने निवेशकों के विश्वास और IREDA की दीर्घकालिक रणनीति को बल दिया है।

रणनीतिक उद्देश्य: टियर-2 पूंजी और CRAR को मज़बूत करना

इस पूंजी जुटाव का प्राथमिक उद्देश्य है IREDA की टियर-2 पूंजी को बढ़ाना, जिससे इसकी पूंजी-से-जोखिम वज़नी संपत्ति अनुपात (CRAR) में सुधार होगा।

यह पूंजी उसे और अधिक परियोजनाओं के लिए ऋण देने की अनुमति देगी, खासकर स्वच्छ ऊर्जा क्षेत्र में, जो पूंजी-गहन होता है। यह कदम नियामक मानकों को ध्यान में रखते हुए, एजेंसी की वित्तीय शक्ति और उधारी क्षमताओं को बढ़ाता है।

निवेशकों का विश्वास और बाज़ार की स्वीकृति

Rs. 910 करोड़ की सफल बांड बिक्री इस बात का प्रमाण है कि निवेशक समुदाय IREDA के भविष्य को लेकर आश्वस्त है। वर्तमान में जहां ब्याज दरें अस्थिर हैं, वहां इस तरह की फंडिंग वित्तीय बाज़ार में एजेंसी की साख को दर्शाती है।

IREDA के चेयरमैन और प्रबंध निदेशक प्रदीप कुमार दास ने कहा, “यह फंडिंग हमें ग्रीन एनर्जी फाइनेंसिंग को गति देने में सहायता करेगी,” और इसे भारत के 2030 के 500 GW नॉन-फॉसिल फ्यूल क्षमता लक्ष्य के अनुरूप बताया।

भारत के 500 GW लक्ष्य को वित्तपोषण

भारत सरकार ने 2030 तक 500 गीगावाट गैर-जीवाश्म ऊर्जा क्षमता प्राप्त करने का लक्ष्य रखा है, और IREDA इस दिशा में एक केंद्रीय भूमिका निभा रही है।

सौर, पवन, लघु जलविद्युत, जैव ऊर्जा और अब ग्रीन हाइड्रोजन जैसे क्षेत्रों में इसकी वित्तीय भागीदारी अत्यंत महत्वपूर्ण है। इस नई पूंजी से एजेंसी अपनी ऋण क्षमता और परियोजना वित्तपोषण गति को बढ़ा सकती है।

वित्तीय अनुशासन: 10 वर्ष की परिपक्वता और 7.74% कूपन दर

10 वर्ष की परिपक्वता और 7.74% कूपन दर एक संतुलित संरचना प्रदान करती है, जिससे दीर्घकालिक बुनियादी ढांचे के ऋण और निवेशकों की रिटर्न अपेक्षाओं के बीच संतुलन बना रहता है।

यह संरचना जीवन बीमा कंपनियों, पेंशन फंड्स और म्यूचुअल फंड्स जैसे दीर्घकालिक निवेशकों को आकर्षित करती है, जो एक भरोसेमंद सरकारी संस्था से स्थिर रिटर्न चाहते हैं।

IREDA: भारत की नवीकरणीय ऊर्जा अर्थव्यवस्था का स्तंभ

IREDA भारत सरकार के नवीन और नवीकरणीय ऊर्जा मंत्रालय के अंतर्गत एक गैर-बैंकिंग वित्तीय संस्था है, जो खासतौर पर स्वच्छ ऊर्जा परियोजनाओं को वित्त प्रदान करने के लिए बनाई गई है।

यह एजेंसी न केवल ऋण उपलब्ध कराती है, बल्कि इसने समय के साथ विशेषज्ञता, तकनीकी मूल्यांकन और वित्तीय मॉडलिंग में भी विशेषज्ञता प्राप्त की है—जो इसे पारंपरिक बैंकों से अलग बनाती है।

ESG रुझानों और राष्ट्रीय प्राथमिकताओं के साथ संरेखण

जब वैश्विक निवेशक ESG (पर्यावरण, सामाजिक, और शासन) मानदंडों को प्राथमिकता दे रहे हैं, IREDA का फोकस भी ग्रीन फाइनेंस और टिकाऊ पूंजी बाजार पर है।

भारत की ऊर्जा स्वतंत्रता और जलवायु लक्ष्यों के प्रति प्रतिबद्धता इस संस्था के विकास के लिए अनुकूल वातावरण तैयार करती है।

आगे की राह: नवाचार और विस्तार

हालांकि पूंजी जुटा ली गई है, लेकिन IREDA को क्रेडिट जोखिम, ब्याज दरों में उतार-चढ़ाव और नियामकीय परिवर्तनों के बीच संतुलन बनाए रखना होगा।

भविष्य में एजेंसी से अपेक्षा की जाती है कि वह ग्रीन हाइड्रोजन, बैटरी स्टोरेज और अपतटीय पवन ऊर्जा जैसे उभरते क्षेत्रों में भी ऋण देने की पहल करे।

Categories
भारत शेयर बाजार

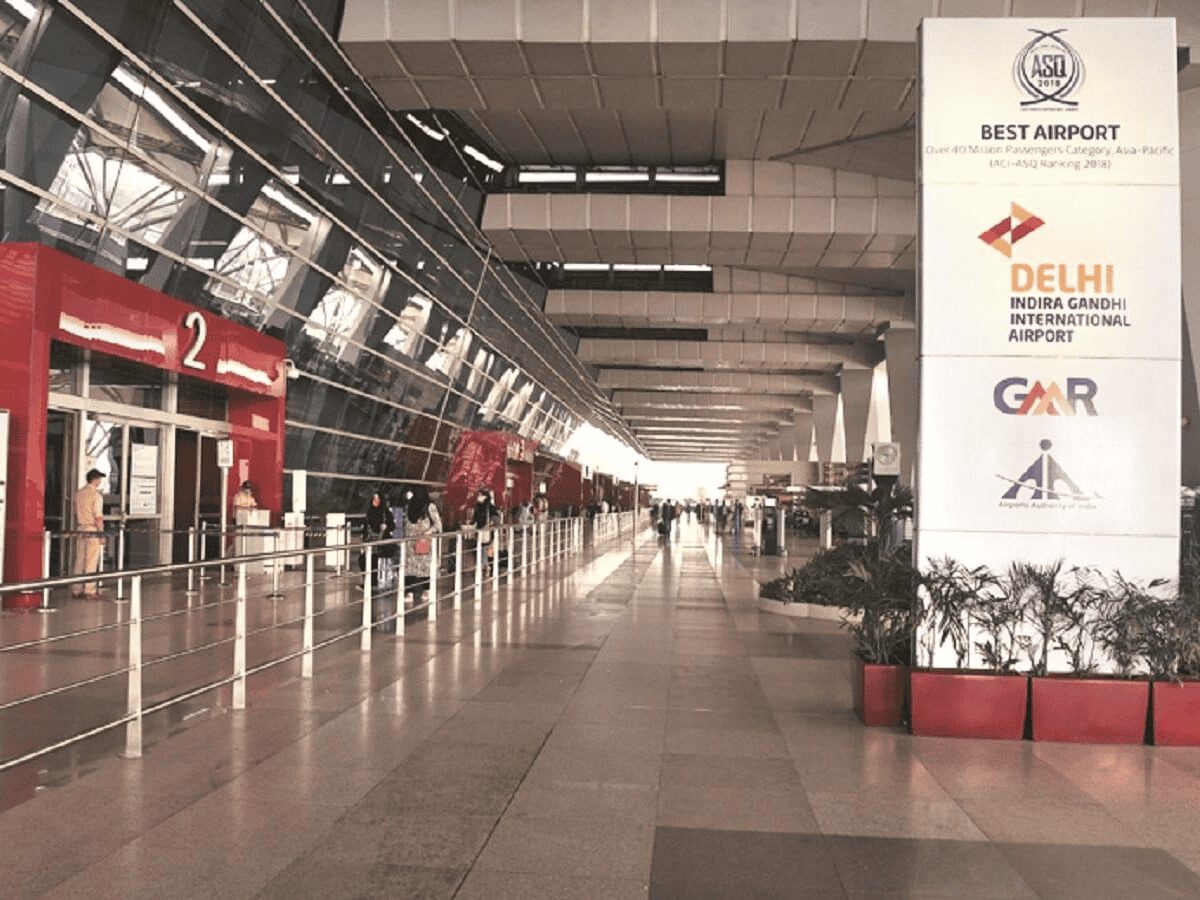
जीएमआर एयरपोर्ट्स (GMR Airports) ने दिल्ली एयरपोर्ट में बढ़ाई हिस्सेदारी, शेयर में रिकवरी की उम्मीद

जीएमआर एयरपोर्ट्स लिमिटेड ने अपनी हिस्सेदारी 64% से बढ़ाकर 74% कर ली है, जिसके तहत कंपनी ने जर्मनी की फ्रैपोर्ट एजी से 10% हिस्सेदारी 126 मिलियन डॉलर में अधिग्रहित की। यह सौदा सितंबर 2023 में घोषित किया गया था और अब सभी नियामक मंजूरियों के बाद पूरा हो गया है।

हालांकि, इस बड़ी डील के बावजूद, जीएमआर एयरपोर्ट्स का शेयर शुक्रवार को 1.5% गिरकर बंद हुआ और यह अब अपने साल के निचले स्तरों के करीब कारोबार कर रहा है। पिछले छह महीनों में शेयर की कीमत में लगभग 20% की गिरावट आई है। लेकिन विशेषज्ञों का मानना है कि यदि स्टॉक 80 रुपये के स्तर से ऊपर बंद होता है, तो इसमें मजबूती देखने को मिल सकती है।

दिल्ली इंटरनेशनल एयरपोर्ट में जीएमआर की मजबूत पकड़

इस अधिग्रहण के बाद, जीएमआर एयरपोर्ट्स का दिल्ली इंटरनेशनल एयरपोर्ट लिमिटेड (DIAL) में स्वामित्व 74% हो गया है, जबकि एयरपोर्ट अथॉरिटी ऑफ इंडिया (AAI) की हिस्सेदारी 26% बनी हुई है।

इस कदम के जरिए, जीएमआर ग्रुप अपने बुनियादी ढांचे से जुड़े मुख्य परिसंपत्तियों पर नियंत्रण मजबूत कर रहा है। इससे कंपनी को दिल्ली के इंदिरा गांधी अंतरराष्ट्रीय हवाई अड्डे (IGI) के संचालन, वित्तीय निर्णयों और दीर्घकालिक विस्तार योजनाओं पर अधिक अधिकार मिलेगा।

दिल्ली एयरपोर्ट का महत्व और जीएमआर के लिए फायदे

इंदिरा गांधी अंतरराष्ट्रीय हवाई अड्डा भारत का सबसे व्यस्त और प्रमुख हवाई अड्डा है। इसे एक सार्वजनिक-निजी भागीदारी (PPP) मॉडल के तहत संचालित किया जाता है, जहां जीएमआर प्रमुख भूमिका निभा रहा है।

इस हिस्सेदारी में वृद्धि के कुछ प्रमुख लाभ:

  • वित्तीय नियंत्रण में मजबूती: जीएमआर अब राजस्व धारा को बेहतर ढंग से नियंत्रित कर सकेगा और लागत प्रबंधन को और प्रभावी बना सकेगा।
  • विस्तार योजनाओं को बढ़ावा: दिल्ली एयरपोर्ट का विस्तार कार्य चल रहा है, जिसमें टर्मिनल 1 के अपग्रेड और अन्य बुनियादी ढांचे में सुधार शामिल हैं।
  • भविष्य के विकास के लिए बेहतर स्थिति: भारत में विमानन क्षेत्र तेजी से बढ़ रहा है, और इस क्षेत्र में मजबूत पकड़ जीएमआर के लिए दीर्घकालिक लाभदायक साबित हो सकती है।

शेयर पर असर: क्या रिकवरी संभव है?

जीएमआर एयरपोर्ट्स का शेयर शुक्रवार को 1.37% गिरकर 72.70 रुपये पर बंद हुआ। पिछले छह महीनों में इसमें लगभग 20% की गिरावट देखी गई है। हालांकि, तकनीकी विश्लेषकों का मानना है कि यदि स्टॉक 80 रुपये के स्तर को पार कर लेता है, तो यह एक सकारात्मक संकेत हो सकता है।

तकनीकी विश्लेषण के मुख्य बिंदु:

  • प्रमुख समर्थन स्तर: स्टॉक अपने वार्षिक निचले स्तर के पास कारोबार कर रहा है, जिससे 70 रुपये का स्तर महत्वपूर्ण हो गया है।
  • ब्रेकआउट पॉइंट: यदि स्टॉक 80 रुपये के स्तर से ऊपर बंद होता है, तो इसमें सकारात्मक तेजी देखने को मिल सकती है।
  • बाजार धारणा: दिल्ली एयरपोर्ट पर बढ़ी हुई हिस्सेदारी निवेशकों के लिए एक सकारात्मक संकेत हो सकता है, जिससे स्टॉक में उछाल आ सकता है।

भारतीय विमानन क्षेत्र: जीएमआर के लिए आगे की संभावनाएं

भारत में विमानन क्षेत्र तेजी से बढ़ रहा है, और घरेलू एवं अंतरराष्ट्रीय हवाई यात्रा की मांग में लगातार वृद्धि हो रही है।

जीएमआर के दीर्घकालिक विकास के लिए कुछ महत्वपूर्ण कारक:

  1. यात्री ट्रैफिक में वृद्धि: भारत में हवाई यात्रा की मांग बढ़ रही है, जिससे हवाई अड्डों पर यात्री आवागमन में दोहरे अंकों की वृद्धि देखी जा रही है।
  2. हवाई अड्डे के बुनियादी ढांचे का विस्तार: भारत सरकार हवाई अड्डों के उन्नयन और निजीकरण को बढ़ावा दे रही है, जिससे निजी ऑपरेटरों को लाभ होगा।
  3. नियामक परिवर्तन: हवाई अड्डे की शुल्क संरचना, अनुबंध और परिचालन नियमों में बदलाव जीएमआर की आय को प्रभावित कर सकते हैं।

क्या जीएमआर एयरपोर्ट्स का स्टॉक रिकवरी करेगा?

जीएमआर एयरपोर्ट्स द्वारा दिल्ली एयरपोर्ट में अपनी हिस्सेदारी बढ़ाने का निर्णय एक दीर्घकालिक रणनीतिक कदम है, जिससे कंपनी की परिचालन शक्ति में इजाफा होगा। हालांकि, निवेशकों को यह देखना होगा कि शेयर 80 रुपये के प्रमुख स्तर को पार करता है या नहीं।

यदि यह स्तर पार होता है, तो यह एक सकारात्मक संकेत हो सकता है और स्टॉक में मजबूती देखने को मिल सकती है। लंबी अवधि के लिए, जीएमआर की यह हिस्सेदारी वृद्धि एक महत्वपूर्ण निर्णय है, जो कंपनी के लिए भविष्य में बड़े अवसर खोल सकती है।

Categories
भारत शेयर बाजार

टाटा स्टील (Tata Steel), जिंदल स्टेनलेस, SAIL शेयरों में उछाल; चीन की उत्पादन कटौती से बढ़ी उम्मीद

भारतीय स्टील सेक्टर में हाल ही में जबरदस्त तेजी देखने को मिली है, जिसका मुख्य कारण चीन द्वारा स्टील उत्पादन में कटौती की घोषणा है। इस कदम से वैश्विक आपूर्ति घटने की उम्मीद है, जिससे कीमतों में इजाफा होगा। कई हफ्तों की लगातार बिकवाली के बाद, भारतीय स्टील शेयरों में सुधार देखने को मिल रहा है, जिससे बाजार में सकारात्मक रुख बना है।

टाटा स्टील अपने वार्षिक निचले स्तर से उबर चुका है और अब प्रमुख समर्थन स्तरों से ऊपर कारोबार कर रहा है, पिछले एक महीने में 13% की बढ़त के साथ। जिंदल स्टेनलेस ने भी 6.5% की वृद्धि दर्ज की है, जबकि एपीएल अपोलो ट्यूब्स, स्टील अथॉरिटी ऑफ इंडिया (SAIL) और जिंदल स्टील जैसे अन्य प्रमुख स्टील कंपनियों के शेयरों में भी 2-3% की बढ़त देखने को मिली है।

इसके अतिरिक्त, भारतीय शेयर बाजार ने पिछले तीन कारोबारी सत्रों में रिकवरी दर्ज की है, जो पहले लगातार बिकवाली के दबाव में था।

चीन से संभावित आर्थिक प्रोत्साहन उपायों की उम्मीद भी इस तेजी को समर्थन दे रही है। विश्लेषकों का मानना है कि चीन अपने घरेलू उपभोग को बढ़ावा देने और अमेरिका के साथ बढ़ते व्यापार युद्ध के प्रभाव को कम करने के लिए नए आर्थिक प्रोत्साहन की घोषणा कर सकता है। इसके अलावा, डॉलर इंडेक्स चार महीने के निचले स्तर पर आ गया है, जिससे उभरते बाजारों के लिए स्थिति अनुकूल हुई है और भारतीय स्टील शेयरों को समर्थन मिला है।


चीन की स्टील उत्पादन कटौती: वैश्विक बाजारों पर प्रभाव

चीन, जो दुनिया का सबसे बड़ा स्टील उत्पादक है, ने उत्पादन में कमी करने की घोषणा की है, जिससे अंतरराष्ट्रीय बाजार में स्टील की आपूर्ति प्रभावित होगी। इसके चलते कीमतों में वृद्धि होने की संभावना है, क्योंकि मांग बनी हुई है, लेकिन आपूर्ति सीमित हो जाएगी।

भारतीय स्टील निर्माताओं के लिए यह स्थिति दोहरी हो सकती है। एक ओर, वैश्विक कीमतों में वृद्धि उनके मुनाफे को बढ़ा सकती है और निर्यात को प्रोत्साहित कर सकती है, लेकिन दूसरी ओर, यदि चीन अपने घरेलू उपभोग को बढ़ाने पर अधिक ध्यान देता है, तो वैश्विक बाजार में इसका प्रभाव सीमित हो सकता है।

भारतीय स्टील उद्योग हाल ही में बिकवाली और अस्थिरता के दौर से गुजर रहा था, लेकिन अब कीमतों में बढ़ोतरी से बाजार धारणा में बड़ा बदलाव आया है।


टाटा स्टील की मजबूती: तकनीकी और मौलिक दृष्टिकोण

टाटा स्टील पिछले एक महीने में 13% की बढ़त के साथ अपने प्रमुख समर्थन स्तरों से ऊपर कारोबार कर रहा है। यह दर्शाता है कि संस्थागत निवेशक कंपनी की दीर्घकालिक संभावनाओं पर फिर से भरोसा जता रहे हैं।

कंपनी के मजबूत बुनियादी कारकों पर नजर डालें, तो टाटा स्टील भारत की सबसे बड़ी एकीकृत स्टील उत्पादकों में से एक है, जिसका संचालन घरेलू और अंतरराष्ट्रीय दोनों बाजारों में फैला हुआ है। कंपनी क्षमता विस्तार और तकनीकी उन्नयन में निवेश कर रही है, जिससे यह आगामी मांग उछाल के लिए तैयार है।

तकनीकी विश्लेषण के अनुसार, शेयर प्रमुख समर्थन स्तरों से उछला है, और गति संकेतक (momentum indicators) अधिक मजबूती की ओर इशारा कर रहे हैं। यदि स्टील की कीमतें इसी प्रकार बढ़ती रहीं, तो टाटा स्टील में आगे भी तेजी जारी रह सकती है।


जिंदल स्टेनलेस और अन्य स्टील कंपनियों में उछाल

टाटा स्टील के अलावा, जिंदल स्टेनलेस ने भी 6.5% की बढ़त दर्ज की है, जिससे निवेशकों का भरोसा बढ़ा है।

इसके अलावा, एपीएल अपोलो ट्यूब्स, स्टील अथॉरिटी ऑफ इंडिया (SAIL), और जिंदल स्टील जैसे अन्य स्टील कंपनियों के शेयरों में भी 2-3% की मजबूती देखने को मिली है।

डॉलर के कमजोर होने से भी यह तेजी बनी हुई है, क्योंकि डॉलर में गिरावट से डॉलर में मूल्यांकित कमोडिटी सस्ते हो जाते हैं, जिससे वैश्विक खरीदारों की मांग बढ़ जाती है।

विश्लेषकों का मानना है कि यदि चीन अपने आर्थिक प्रोत्साहन उपायों को आगे बढ़ाता है, तो भारतीय स्टील निर्माताओं को मजबूत मूल्य स्थिरता और उच्च लाभ मार्जिन देखने को मिल सकते हैं।


वैश्विक आर्थिक कारक और चीन के संभावित प्रोत्साहन उपाय

बाजार की निगाहें अब चीन पर टिकी हुई हैं, जहां सरकार आर्थिक प्रोत्साहन उपायों पर विचार कर रही है। अमेरिका के साथ व्यापार युद्ध के कारण चीन की अर्थव्यवस्था पर दबाव बढ़ रहा है, और यदि चीन आक्रामक नीतियां अपनाता है, तो यह वैश्विक स्टील बाजार को भी प्रभावित करेगा।

एएनजेड बैंक के वरिष्ठ कमोडिटी रणनीतिकार डेनियल हाइन्स ने कहा, “चीन से संभावित आर्थिक प्रोत्साहन की उम्मीद में एशियाई बाजारों में बेस मेटल्स में मजबूती देखी गई है।”


भारतीय स्टील शेयरों का भविष्य: क्या यह तेजी जारी रहेगी?

हालांकि हालिया उछाल उत्साहजनक है, लेकिन यह कितनी स्थिर बनी रहेगी, यह कुछ महत्वपूर्ण कारकों पर निर्भर करेगा:

  • क्या चीन की उत्पादन कटौती लंबी अवधि तक जारी रहेगी?
  • चीन के आर्थिक प्रोत्साहन कितने प्रभावी होंगे?
  • डॉलर इंडेक्स की स्थिति और मुद्रा बाजार की चाल कैसी रहती है?
  • भारत के बुनियादी ढांचा निवेश का कितना असर स्टील उद्योग पर पड़ता है?

यदि ये कारक अनुकूल रहते हैं, तो भारतीय स्टील उद्योग को आगे भी मजबूती देखने को मिल सकती है।


निवेशकों के लिए क्या है रणनीतिक अवसर?

स्टील सेक्टर में हालिया तेजी ने दिखाया है कि वैश्विक आपूर्ति और मांग में बदलाव निवेश धारणा को कितनी तेजी से बदल सकता है।

चीन की उत्पादन कटौती, संभावित आर्थिक प्रोत्साहन, और डॉलर की कमजोरी जैसे कारकों से भारतीय स्टील कंपनियों को आगे भी समर्थन मिल सकता है।

लंबी अवधि के निवेशकों के लिए, टाटा स्टील और जिंदल स्टेनलेस जैसी कंपनियों में निवेश एक रणनीतिक अवसर हो सकता है। हालांकि, निवेशकों को भू-राजनीतिक तनाव, मुद्रा उतार-चढ़ाव और व्यापार नीतियों में बदलाव जैसे बाहरी जोखिमों पर भी नजर रखनी होगी।

इसलिए, एक संतुलित निवेश दृष्टिकोण और आर्थिक रुझानों की बारीकी से निगरानी आवश्यक होगी, जिससे निवेशक इस तेजी का अधिकतम लाभ उठा सकें।

Categories
भारत शेयर बाजार

सुजलॉन एनर्जी (Suzlon Energy) 46.60 के निम्न स्तर तक गिरा

सुजलॉन एनर्जी लिमिटेड, भारत के नवीकरणीय ऊर्जा क्षेत्र में अग्रणी कंपनियों में से एक है, जिसने हाल ही में अपने स्टॉक प्रदर्शन के कारण निवेशकों और विश्लेषकों का ध्यान आकर्षित किया है। 52-सप्ताह की कीमत सीमा रु. 35.50 से रु. 86.04 तक रही है, जो दर्शाती है कि स्टॉक में काफी उतार-चढ़ाव रहा है।

रु. 68,070 करोड़ के बाजार पूंजीकरण और 59.61 के P/E अनुपात के साथ, सुजलॉन भारत के पवन ऊर्जा क्षेत्र में एक महत्वपूर्ण खिलाड़ी बना हुआ है। यह रिपोर्ट कंपनी के स्टॉक प्रदर्शन, तकनीकी संकेतकों और प्रतिस्पर्धात्मक स्थिति का विश्लेषण करती है, जो लंबी अवधि के निवेशकों और अल्पकालिक व्यापारियों दोनों के लिए उपयोगी होगी।

सुजलॉन एनर्जी स्टॉक प्रदर्शन और प्रमुख वित्तीय आँकड़े

सुजलॉन के नवीनतम व्यापार सत्र में स्टॉक रु. 50.05 पर खुला, रु. 51.19 के उच्च स्तर तक पहुंचा और रु. 46.60 के निम्न स्तर तक गिरा। 59.61 का P/E अनुपात यह संकेत देता है कि निवेशक भविष्य में कंपनी के लाभ में वृद्धि की अपेक्षा कर रहे हैं, भले ही यह कंपनी एक अत्यधिक प्रतिस्पर्धात्मक और नीति-निर्भर उद्योग में काम कर रही हो।

मेट्रिकमूल्य (रु.)
खोलने की कीमत50.05
दिन का उच्चतम स्तर51.19
दिन का न्यूनतम स्तर46.60
बाजार पूंजीकरण68,070 करोड़
P/E अनुपात59.61
52-सप्ताह उच्च86.04
52-सप्ताह न्यूनतम35.50

विश्लेषकों की रेटिंग और मूल्य लक्ष्य

हाल ही में विश्लेषकों की सिफारिशें सुजलॉन के लिए तेजी की ओर इशारा करती हैं:

सर्वसम्मति रेटिंग: खरीदें
औसत लक्ष्य मूल्य: रु. 71.88 (वर्तमान स्तर से 44.59% की संभावित बढ़त)
उच्चतम लक्ष्य: रु. 82.00
न्यूनतम लक्ष्य: रु. 60.00
ये लक्ष्य संकेत देते हैं कि विश्लेषकों को कंपनी की विकास क्षमता पर भरोसा है, खासकर भारत की नवीकरणीय ऊर्जा रणनीति को देखते हुए।

तकनीकी विश्लेषण: व्यापारियों के लिए प्रमुख संकेतक

कैंडलस्टिक पैटर्न विश्लेषण
बेयरिश एंगलफिंग पैटर्न: हाल ही में बना है, जो संभावित गिरावट का संकेत देता है।
डोजी पैटर्न: बाजार में अनिश्चितता को दर्शाता है, जिससे यह स्पष्ट नहीं कि अगला कदम किस दिशा में होगा।
महत्वपूर्ण अवलोकन: यदि सुजलॉन का स्टॉक रु. 46.60 से नीचे बंद होता है, तो आगे और गिरावट हो सकती है।
फिबोनाची रिट्रेसमेंट स्तर
52-सप्ताह के उच्च (रु. 86.04) से 52-सप्ताह के न्यूनतम (रु. 35.50) तक की कीमत को देखते हुए प्रमुख स्तर निम्नलिखित हैं:

फिबोनाची स्तरकीमत (रु.)
23.6% रिट्रेसमेंट73.15
38.2% रिट्रेसमेंट65.47
50.0% रिट्रेसमेंट60.77
61.8% रिट्रेसमेंट56.07
76.4% रिट्रेसमेंट47.40

महत्वपूर्ण निष्कर्ष:

रु. 56.07 एक महत्वपूर्ण समर्थन स्तर है, इससे ऊपर जाने पर तेजी जारी रह सकती है।
रु. 47.40 पर मजबूत समर्थन है, जो संभावित खरीदारी क्षेत्र हो सकता है।
समर्थन और प्रतिरोध स्तर
तत्काल समर्थन: रु. 47.40
तत्काल प्रतिरोध: रु. 53.35
ब्रेकआउट प्रतिरोध: रु. 60.77 (50% फिबोनाची स्तर)
व्यापारियों को इन स्तरों पर ध्यान देना चाहिए, क्योंकि ब्रेकआउट या ब्रेकडाउन सुजलॉन के अगले बड़े कदम का संकेत दे सकता है।

प्रतिस्पर्धा: सुजलॉन की स्थिति अन्य कंपनियों की तुलना में

सुजलॉन नवीकरणीय ऊर्जा क्षेत्र में प्रतिस्पर्धा का सामना कर रहा है, विशेष रूप से निम्नलिखित कंपनियों से:

कंपनीबाजार फोकसप्रतिस्पर्धात्मक लाभ
इनॉक्स विंडपवन ऊर्जासरकारी अनुबंधों में मजबूती
ओरिएंट ग्रीन पावरनवीकरणीय ऊर्जा (पवन और सौर)विविध स्वच्छ ऊर्जा पोर्टफोलियो

निवेश रणनीति और क्रियान्वयन योग्य अंतर्दृष्टि

दीर्घकालिक निवेशकों के लिए:

रु. 47.40 पर खरीदारी का अवसर हो सकता है।
रु. 71.88 के विश्लेषक लक्ष्य तक होल्ड करने से अच्छा लाभ मिल सकता है।
अल्पकालिक व्यापारियों के लिए:

यदि स्टॉक रु. 53.35 के ऊपर बंद होता है, तो तेजी जारी रह सकती है।
रु. 46.60 के नीचे स्टॉप-लॉस सेट करें।

निष्कर्ष

सुजलॉन एनर्जी मजबूत विकास क्षमता के साथ एक प्रमुख खिलाड़ी बना हुआ है। हालांकि, तकनीकी संकेतकों से सावधानी बरतने की आवश्यकता है।

यदि सुजलॉन मुख्य प्रतिरोध स्तरों को पार करता है, तो तेजी की संभावना अधिक होगी। निवेशक और व्यापारी बाजार संकेतकों पर पैनी नजर बनाए रखें।

Categories
भारत शेयर बाजार

वेदांता को मध्य प्रदेश के हीरा खदान के लिए पसंदीदा बोलीदाता का दर्जा

वेदांता लिमिटेड ने एक महत्वपूर्ण उपलब्धि हासिल करते हुए मध्य प्रदेश के कउहरी डायमंड ब्लॉक के लिए पसंदीदा बोलीदाता के रूप में अपनी स्थिति मजबूत कर ली है। यह कदम कंपनी के हीरा खनन क्षेत्र में प्रवेश को दर्शाता है। यह खदान वर्तमान में G4 अन्वेषण स्तर पर है और 643.42 हेक्टेयर क्षेत्र में फैली हुई है। यह उपलब्धि वेदांता की खनिज संपदा के विविधीकरण और अन्वेषण क्षमता को दर्शाती है।

हीरा खनन क्षेत्र में रणनीतिक विस्तार

वेदांता का कउहरी डायमंड ब्लॉक अधिग्रहण, इसके खनिज पोर्टफोलियो को और मजबूत करने की दिशा में एक महत्वपूर्ण कदम है। कंपनी ने 1.10% की अंतिम मूल्य बोली के साथ यह ब्लॉक हासिल किया, जो यह दर्शाता है कि कंपनी उच्च-मूल्य खनिज संपत्तियों की खोज के लिए प्रतिबद्ध है। यह निर्णय वेदांता की भारत की समृद्ध खनिज संपदा का लाभ उठाने और कीमती पत्थरों के घरेलू उत्पादन को बढ़ाने की दीर्घकालिक रणनीति के अनुरूप है।

G4 अन्वेषण स्तर की समझ

कउहरी डायमंड ब्लॉक वर्तमान में G4 अन्वेषण स्तर पर है, जो कि एक प्रारंभिक चरण का भूवैज्ञानिक सर्वेक्षण है। इस चरण में संभावित खनिज भंडार की पहचान की जाती है। इसमें भूवैज्ञानिक मानचित्रण, हवाई भूभौतिकीय सर्वेक्षण और प्रारंभिक ड्रिलिंग शामिल है, ताकि यह निर्धारित किया जा सके कि वहां आर्थिक रूप से उपयोगी हीरा भंडार मौजूद है या नहीं।

हालांकि G4 अन्वेषण स्तर अभी प्रारंभिक चरण में है, इसलिए पर्यावरण अध्ययन, सरकारी अनुमोदन और वित्तीय निवेश की आवश्यकता होगी। यदि सभी प्रक्रियाएं सफल रहती हैं, तो यह भारत के प्रमुख हीरा खदानों में से एक बन सकता है।

नियामकीय स्वीकृतियां और आगे की प्रक्रिया

वेदांता को खदान संचालन का अधिकार तुरंत प्राप्त नहीं हुआ है। कंपनी को पहले संयुक्त लाइसेंस (Composite License) प्राप्त करना होगा, जिसके लिए निम्नलिखित शर्तों को पूरा करना आवश्यक होगा:

प्रदर्शन बैंक गारंटी (Performance Bank Guarantee) जमा करना, ताकि निविदा की शर्तों का पालन सुनिश्चित हो।
पर्यावरणीय और खनन नियामकों सहित विभिन्न सरकारी विभागों से आवश्यक अनुमोदन प्राप्त करना।
भारत सरकार के साथ कानूनी रूप से बाध्यकारी समझौते करना, जिससे खनन अधिकार आधिकारिक रूप से प्रदान किए जा सकें।
मध्य प्रदेश सरकार ने कउहरी डायमंड ब्लॉक की नीलामी के लिए निविदाएं आमंत्रित की थीं। इस नीलामी में कई खनन कंपनियों ने भाग लिया, लेकिन वेदांता की जीत दर्शाती है कि कंपनी वित्तीय और तकनीकी दोनों मानकों पर खरा उतरी है।

वेदांता की वैश्विक उपस्थिति और संसाधन विविधीकरण

वेदांता लिमिटेड एक प्रमुख प्राकृतिक संसाधन और प्रौद्योगिकी समूह है, जिसका संचालन भारत, दक्षिण अफ्रीका, लाइबेरिया और नामीबिया में फैला हुआ है। कंपनी एल्यूमीनियम, लौह अयस्क, तेल और गैस, जस्ता, और विद्युत उत्पादन जैसे क्षेत्रों में अग्रणी है और संसाधन निष्कर्षण और प्रौद्योगिकी नवाचार में अपनी क्षमता साबित कर चुकी है।

कउहरी डायमंड ब्लॉक हासिल कर, वेदांता अब हीरा खनन क्षेत्र में अपनी उपस्थिति दर्ज करा रही है, जो एक उच्च-लाभकारी खनिज क्षेत्र माना जाता है। भारत हीरा प्रसंस्करण उद्योग में अग्रणी होने के बावजूद कच्चे हीरों के लिए आयात पर निर्भर करता है। यदि वेदांता इस खदान को व्यावसायिक रूप से सफलतापूर्वक विकसित कर पाती है, तो यह देश को हीरा आयात पर निर्भरता कम करने में मदद कर सकता है।

बाजार प्रभाव और निवेशकों के लिए संकेत

वेदांता द्वारा हीरा खनन क्षेत्र में प्रवेश का सकारात्मक प्रभाव इसके शेयर बाजार प्रदर्शन पर पड़ सकता है। निवेशक आमतौर पर नए खनन अधिग्रहणों को दीर्घकालिक लाभ क्षमता के रूप में देखते हैं। हालांकि, यह परियोजना अभी प्रारंभिक अन्वेषण चरण में है, इसलिए वास्तविक वित्तीय लाभ आने में कई वर्ष लग सकते हैं।

निवेशकों को निम्नलिखित कारकों पर ध्यान देना चाहिए:

नियामकीय अनुमोदनों और लाइसेंसिंग की प्रगति अगले कुछ तिमाहियों में।
खनन अन्वेषण और आर्थिक व्यवहार्यता अध्ययन के परिणाम।
खनन विकास प्रक्रिया को तेज करने के लिए संभावित साझेदारियां और निवेश।
भारत में घरेलू खनिज निष्कर्षण पर बढ़ते जोर को देखते हुए, वेदांता का हीरा खनन में प्रवेश, इसे बाजार में अधिक प्रतिस्पर्धी और स्थिर बना सकता है।

निष्कर्ष

वेदांता का हीरा खनन क्षेत्र में विस्तार, इसकी विकास रणनीति का एक महत्वपूर्ण हिस्सा है। हालांकि कंपनी ने पसंदीदा बोलीदाता का दर्जा प्राप्त कर लिया है, लेकिन अब इसे विभिन्न नियामकीय प्रक्रियाओं, भूवैज्ञानिक परीक्षणों, और व्यावसायिक संभावनाओं को पूरा करना होगा। यदि यह परियोजना सफल होती है, तो यह वेदांता के खनिज पोर्टफोलियो को नया आयाम दे सकती है और इसे वैश्विक स्तर पर एक विविधीकृत संसाधन कंपनी के रूप में स्थापित कर सकती है।

Categories
अर्थव्यवस्था भारत शेयर बाजार

एचएसएल प्राइम रिसर्च की प्रीमियम निवेशक सेवाएं

HDFC सिक्योरिटीज लिमिटेड (HSL) ने अपने खुदरा शोध डिवीजन को “HSL Prime Research” के रूप में पुनः ब्रांड किया है। यह कदम ग्राहकों को प्रीमियम निवेश अंतर्दृष्टि प्रदान करने और शोध क्षमताओं को बढ़ाने के उद्देश्य से उठाया गया है। यह बदलाव 1 जनवरी, 2025 से प्रभावी होगा और इसके साथ ही देवरश वकील को HSL Prime Research के नए प्रमुख के रूप में नियुक्त किया गया है। यह निर्णय संगठन में प्रतिभा और करियर विकास को महत्व देने के दृष्टिकोण को दर्शाता है। कंपनी का कहना है कि HSL Prime Research ग्राहकों को व्यापक मौलिक और तकनीकी विश्लेषण के साथ उत्कृष्ट निवेश अवसर प्रदान करेगा।

HDFC सिक्योरिटीज ने “HSL Prime Research” लॉन्च किया

पुनः ब्रांडिंग का उद्देश्य HDFC सिक्योरिटीज ने “HSL Prime Research” नामक एक नए ब्रांड के तहत अपने खुदरा शोध डिवीजन को पुनः व्यवस्थित किया है। यह पहल ग्राहकों को अत्यधिक प्रासंगिक और मूल्यवान निवेश अंतर्दृष्टि प्रदान करने के लिए की गई है।
नई रणनीति का फोकस
“HSL Prime Research” का उद्देश्य निवेश के लिए मजबूत अवसर प्रदान करना है, जिसमें मौलिक और तकनीकी विश्लेषण शामिल हैं।

नेतृत्व में बदलाव: देवरश वकील की नियुक्ति

नए प्रमुख का चयन HDFC सिक्योरिटीज ने देवरश वकील को “HSL Prime Research” का प्रमुख नियुक्त किया है। यह कदम संगठन के भीतर नेतृत्व विकास को प्राथमिकता देने का प्रमाण है।
CEO का बयान
HDFC सिक्योरिटीज के प्रबंध निदेशक और CEO, धीरज रेली ने कहा, “देवरश की नियुक्ति हमारी संगठनात्मक प्रतिभा को मान्यता देने और करियर विकास में निवेश करने की प्रतिबद्धता को दर्शाती है। उनके नेतृत्व में, हम अपनी शोध सेवाओं को पुनर्परिभाषित करने और ग्राहकों के लिए मूल्य प्रस्ताव को बढ़ाने की योजना बना रहे हैं।”

HSL Prime Research: विशेषज्ञों का अनुसंधान

नवीनतम शोध तकनीक HSL Prime Research विशेषज्ञ विश्लेषकों की एक टीम द्वारा संचालित है, जो निवेश के लिए सर्वोत्तम अवसरों की पहचान करने के लिए गहन मौलिक और तकनीकी विश्लेषण करती है।
ग्राहकों के लिए विशेष लाभ
नया ब्रांड ग्राहकों को निवेश के निर्णय लेने में सहायता करने के लिए प्रीमियम डेटा और अंतर्दृष्टि प्रदान करेगा।

Categories
टैकनोलजी भारत शेयर बाजार

जस्ट डायल ने दूसरी तिमाही में शुद्ध मुनाफे में दो गुना से अधिक की वृद्धि दर्ज की

जस्ट डायल लिमिटेड, जो अब रिलायंस रिटेल वेंचर्स लिमिटेड के नियंत्रण में है, ने दूसरी तिमाही के लिए अपने शुद्ध मुनाफे में 154 करोड़ रुपये की जबरदस्त वृद्धि की है। यह पिछले वर्ष की इसी अवधि के 71.79 करोड़ रुपये से दोगुनी से अधिक है। कंपनी की राजस्व 284.83 करोड़ रुपये तक पहुंच गई, जो साल-दर-साल (YoY) 9.3% की वृद्धि को दर्शाती है। जस्ट डायल ने यह सफलता परिचालन दक्षता, नवाचार, और तकनीकी निवेश के बल पर हासिल की है। कंपनी का व्यावसायिक नेटवर्क भी बढ़ा है, जिससे दीर्घकालिक और लाभदायक वृद्धि के संकेत मिलते हैं।

जस्ट डायल ने शुद्ध मुनाफे में दोगुना से अधिक की वृद्धि दर्ज की

जस्ट डायल का शुद्ध मुनाफा दूसरी तिमाही में 154 करोड़ रुपये तक पहुंच गया, जो पिछले वर्ष की समान अवधि के 71.79 करोड़ रुपये से अधिक है। रिलायंस रिटेल वेंचर्स लिमिटेड के नेतृत्व में कंपनी ने बाजार में अपनी मजबूत उपस्थिति और परिचालन क्षमताओं का लाभ उठाया है।

डिजिटल समाधान के माध्यम से रिकॉर्ड राजस्व वृद्धि

कंपनी ने सितंबर तिमाही में 284.83 करोड़ रुपये की रिकॉर्ड राजस्व की घोषणा की, जो पिछले वर्ष के 260.61 करोड़ रुपये से 9.3% की वार्षिक वृद्धि दर्शाती है। यह वृद्धि जस्ट डायल की व्यवसायों और उपभोक्ताओं के लिए उन्नत डिजिटल समाधान प्रदान करने की प्रतिबद्धता को रेखांकित करती है। कंपनी की मजबूत वित्तीय प्रदर्शन इस बढ़ती मांग का परिणाम है।

व्यय अनुकूलन से मुनाफे में सुधार

कुल व्यय इस तिमाही में घटकर 216.88 करोड़ रुपये रह गया, जो पिछले साल की समान अवधि में 226.43 करोड़ रुपये था। खर्चों में इस गिरावट ने मुनाफे में सुधार में मदद की है और परिचालन दक्षता के प्रति जस्ट डायल की प्रतिबद्धता को दर्शाता है। इस तिमाही में कुल आय 398.44 करोड़ रुपये रही, जो पिछले साल की इसी अवधि में 318.53 करोड़ रुपये थी।

मुख्य उत्पादों और परिचालन दक्षता पर ध्यान केंद्रित

कंपनी के मुख्य विकास अधिकारी श्वेतांक दीक्षित ने कहा कि कंपनी ने अपने मुख्य उत्पादों और दक्षता पर ध्यान केंद्रित कर स्थायी और लाभदायक वृद्धि हासिल की। जस्ट डायल की एकीकृत मार्केटिंग अभियानों – जिनमें डिजिटल प्लेटफॉर्म, प्रिंट, सोशल मीडिया और भौतिक मुलाकातें शामिल हैं – ने विक्रेताओं के साथ सहभागिता को बढ़ावा दिया है। यह रणनीति न केवल नए राजस्व मील के पत्थर हासिल कर रही है, बल्कि एआई जैसी उन्नत तकनीकों में भी निवेश कर रही है।

नवाचारी मार्केटिंग और विक्रेता सहभागिता रणनीतियाँ

जस्ट डायल की नवाचारी मार्केटिंग पहलों ने विक्रेताओं के साथ सहभागिता को महत्वपूर्ण रूप से बढ़ाया है। कंपनी ने वेब, प्रिंट, और सोशल मीडिया जैसे चैनलों का उपयोग करके अपनी पहुंच को मजबूत किया है। इस बहु-चैनल दृष्टिकोण ने कंपनी की वित्तीय सफलता में भी महत्वपूर्ण योगदान दिया है।

सेवा बाजार और कैटलॉग विस्तार

पिछले 15 महीनों में, जस्ट डायल ने अपने सेवा बाजार का उल्लेखनीय रूप से विस्तार किया है। कंपनी ने सेवा कैटलॉग निर्माण में दस गुना वृद्धि हासिल की है, जिससे यह व्यवसायों के लिए एक महत्वपूर्ण मंच बन गया है। इस तिमाही में, जस्ट डायल का सक्रिय व्यवसाय नेटवर्क 46.2 मिलियन तक पहुंच गया, जबकि प्लेटफ़ॉर्म विज़िटर की संख्या 198 मिलियन हो गई, जो 15.3% की वार्षिक वृद्धि का संकेत देती है।

नए ग्राहक अधिग्रहण चैनल और भविष्य की योजनाएं

जस्ट डायल ने नए डिजिटल ग्राहक अधिग्रहण चैनलों का अन्वेषण किया है, जिनमें से कुछ ने काफी अच्छा प्रदर्शन किया है। कंपनी का लक्ष्य है कि FY25 में इन चैनलों को बड़े पैमाने पर बढ़ाया जाए और उनके लिए अधिक बजट और संसाधन आवंटित किए जाएं। यह पहल व्यवसाय-से-व्यवसाय (B2B) और व्यवसाय-से-उपभोक्ता (B2C) दोनों क्षेत्रों में आगे की वृद्धि का समर्थन करेगी।

B2B वृद्धि पर ध्यान केंद्रित

जस्ट डायल के लिए व्यवसाय-से-व्यवसाय (B2B) वृद्धि एक प्राथमिकता बनी हुई है। कंपनी चैनल भागीदारों के साथ साझेदारी करके और जनरेटिव एआई (Gen AI) का उपयोग करके सेवा कैटलॉग निर्माण को सरल बनाने के माध्यम से अधिक विक्रेताओं को मंच पर लाने की योजना बना रही है। प्रौद्योगिकी और साझेदारी में कंपनी के निरंतर निवेश से इसकी बाजार स्थिति और मजबूत होगी।

निष्कर्ष: मजबूत प्रदर्शन और एक उज्ज्वल भविष्य

जस्ट डायल की दूसरी तिमाही के परिणाम दर्शाते हैं कि कंपनी ने अपनी विकास रणनीति को कुशलता से लागू किया है। कंपनी का ध्यान अपने उत्पादों के विस्तार, विक्रेता सहभागिता बढ़ाने, और एआई तकनीकों के लाभ उठाने पर केंद्रित है, जिससे यह दीर्घकालिक सफलता की दिशा में अग्रसर है। जैसे-जैसे कंपनी अपने डिजिटल चैनलों का विस्तार करती है और B2B वृद्धि को प्राथमिकता देती है, जस्ट डायल अपने मौजूदा विकास को बनाए रखने और शेयरधारकों के लिए स्थायी मूल्य प्रदान करने के लिए तैयार है।

Categories
भारत शेयर बाजार

CG पावर का Renesas इलेक्ट्रॉनिक्स के RF बिज़नेस का अधिग्रहण

CG पावर एंड इंडस्ट्रियल सॉल्यूशंस, जो मुरुगप्पा ग्रुप का एक प्रमुख हिस्सा है, ने जापान की Renesas इलेक्ट्रॉनिक्स कॉरपोरेशन के रेडियो फ्रीक्वेंसी (RF) कंपोनेंट्स व्यवसाय को $36 मिलियन में खरीदने के लिए एक समझौते पर हस्ताक्षर किए हैं। यह अधिग्रहण, जो 4 अक्टूबर 2024 को घोषित किया गया था, CG पावर के लिए सेमीकंडक्टर डिज़ाइन व्यवसाय में रणनीतिक प्रवेश को चिह्नित करता है। यह डील मुख्य संपत्तियों, बौद्धिक संपदा और विशेष कर्मचारियों की एक टीम को शामिल करती है। नियामक अनुमोदनों के आधार पर, इस अधिग्रहण को छह महीनों के भीतर पूरा होने की उम्मीद है। यह अधिग्रहण भारत के वैश्विक सेमीकंडक्टर उद्योग में बढ़ते प्रभाव को और सशक्त बनाता है, जो तेजी से बढ़ने वाला और उच्च लाभप्रदता वाला क्षेत्र माना जाता है।

Renesas RF व्यवसाय का रणनीतिक अधिग्रहण

CG पावर ने $36 मिलियन में Renesas RF व्यवसाय का अधिग्रहण किया: मुरुगप्पा ग्रुप के CG पावर एंड इंडस्ट्रियल सॉल्यूशंस ने Renesas इलेक्ट्रॉनिक्स कॉर्पोरेशन के रेडियो फ्रीक्वेंसी (RF) कंपोनेंट्स व्यवसाय को खरीदने के लिए एक संपत्ति खरीद समझौते पर हस्ताक्षर किए हैं। इस लेनदेन के लिए नकद मूल्य $36 मिलियन है। इस अधिग्रहण से CG पावर को प्रमुख बौद्धिक संपदा और भौतिक संपत्तियां प्राप्त होती हैं, जो इसे सेमीकंडक्टर उद्योग में रणनीतिक रूप से स्थानित करती हैं।

संपत्ति खरीद समझौता अंतिम

RF कंपोनेंट्स में प्रमुख संपत्तियों का अधिग्रहण: यह समझौता CG पावर और Renesas इलेक्ट्रॉनिक्स अमेरिका इंक के बीच किया गया है, जिसमें बौद्धिक संपदा, भौतिक संपत्तियां और कुछ कर्मचारियों का स्थानांतरण शामिल है। ये कर्मचारी सेमीकंडक्टर डिज़ाइन, विपणन और अनुप्रयोगों में विशेषज्ञता रखते हैं, जो CG पावर को सेमीकंडक्टर डोमेन में अपनी क्षमताओं को बढ़ाने में मदद करेगा।

सेमीकंडक्टर डिज़ाइन व्यवसाय में प्रवेश

सेमीकंडक्टर संचालन के लिए नई सहायक कंपनी: CG पावर ने CG Semi Private Limited नामक एक सहायक कंपनी की स्थापना की है, जो आउटसोर्स्ड सेमीकंडक्टर असेंबली और टेस्ट (OSAT) व्यवसाय पर केंद्रित है। यह सहायक कंपनी अधिग्रहण के बाद सेमीकंडक्टर संचालन का प्रबंधन करेगी, जिससे CG पावर को उच्च-विकास सेमीकंडक्टर डिज़ाइन क्षेत्र में रणनीतिक रूप से प्रवेश मिलेगा।

भारत की सेमीकंडक्टर क्षेत्र में बढ़ती स्थिति

सेमीकंडक्टर उद्योग में भारत की स्थिति को सशक्त बनाना: CG पावर के चेयरमैन वेल्लायन सुब्बैया ने इस अधिग्रहण की महत्ता को रेखांकित करते हुए कहा कि दुनिया भर में एक बड़ा हिस्सा भारतीय मूल के सेमीकंडक्टर डिज़ाइनरों का है। यह सौदा भारत की सेमीकंडक्टर डिज़ाइन और विकास क्षेत्र में बढ़ती स्थिति को और सशक्त बनाएगा, जो उच्च लाभप्रदता और विकास क्षमता वाला क्षेत्र माना जाता है।

Renesas का ध्यान मुख्य क्षेत्रों पर केंद्रित

Renesas मुख्य एनालॉग और कनेक्टिविटी व्यवसाय पर ध्यान केंद्रित करेगा: Renesas के सीनियर वाइस प्रेसीडेंट डेविन ली के अनुसार, यह अधिग्रहण Renesas को अपने मुख्य एनालॉग और कनेक्टिविटी खंडों पर ध्यान केंद्रित करने की अनुमति देगा। यह सौदा RF टीम के लिए CG पावर के तहत वृद्धि का अवसर प्रदान करता है, जिसमें ग्राहक समर्थन को निरंतर बनाए रखने के लिए एक सहज संक्रमण होगा।

मुरुगप्पा समूह का वैश्विक प्रभाव

विविध क्षेत्रों में 124 साल पुराना समूह: मुरुगप्पा समूह, जिसकी वार्षिक आय ₹77,881 करोड़ है, एक 124 साल पुराना समूह है जो कृषि, इंजीनियरिंग और वित्तीय सेवाओं जैसे कई क्षेत्रों में सक्रिय है। यह समूह नौ सूचीबद्ध कंपनियों का संचालन करता है, जिनमें CG पावर, चोलामंडलम फाइनेंशियल होल्डिंग्स, और कार्बोरंडम यूनिवर्सल शामिल हैं, जो इसके विविध पोर्टफोलियो और मजबूत बाजार उपस्थिति में योगदान करती हैं।

Categories
भारत शेयर बाजार

रियल एस्टेट कंपनी M3M के ऋण में 65% कमी; 3,911 करोड़ रुपये की बिक्री

गुरुग्राम आधारित रियल एस्टेट कंपनी M3M समूह ने अप्रैल 2023 से अगस्त 2024 के बीच अपने ऋण में 65% की महत्वपूर्ण कमी की है, जिससे यह घटकर 1,302 करोड़ रुपये रह गया। कंपनी ने वित्तीय स्थिरता को बनाए रखने के लिए आंतरिक नकदी प्रवाह, परियोजनाओं की सफल डिलीवरी, कुशल लागत प्रबंधन, और मजबूत बिक्री गति पर जोर दिया है। इस ऋण कमी से कंपनी की वित्तीय प्रोफाइल में सुधार हुआ है। इसके अतिरिक्त, M3M समूह ने शीर्ष वित्तीय संस्थानों के साथ अपने कर्ज़ को निपटाने की पहल की है, जिससे इसे आगे और विस्तार करने में मदद मिलेगी।

ऋण में 65% कमी

ऋण में 65% की कमी: M3M समूह ने अप्रैल 2023 से अगस्त 2024 के बीच अपने कुल ऋण में 65% की भारी कमी की है, जिससे यह ऋण 1,302 करोड़ रुपये पर आ गया है। कंपनी ने 3,726 करोड़ रुपये का ऋण मार्च 2023 तक लिया हुआ था, जिसे घटाकर इस स्तर तक लाया गया है।

प्रमुख वित्तीय संस्थानों को भुगतान

प्रमुख ऋणदाताओं को भुगतान: M3M समूह ने अपने प्रमुख ऋणदाताओं, जिनमें ICICI बैंक, इंडसइंड बैंक, L&T फाइनेंस, पंजाब नेशनल बैंक, और कोटक महिंद्रा बैंक जैसे संस्थान शामिल हैं, को 2,400 करोड़ रुपये का भुगतान कर दिया है। इससे समूह की वित्तीय साख में सुधार हुआ है और भविष्य में यह और मजबूत हो सकता है।

सफल परियोजना डिलीवरी से नकदी प्रवाह बेहतर

बेहतर आंतरिक नकदी प्रवाह: M3M समूह ने अपने ऋण को कम करने में आंतरिक नकदी प्रवाह को एक प्रमुख कारक बताया है। सफल परियोजनाओं की डिलीवरी, कुशल लागत प्रबंधन और उच्च बिक्री गति ने कंपनी को पर्याप्त नकदी सृजित करने में मदद की है, जिससे उसे अपने ऋण का बड़ा हिस्सा चुकाने का अवसर मिला।

मजबूत बिक्री प्रदर्शन

मजबूत बिक्री आंकड़े: अप्रैल-जून 2024 की अवधि में कंपनी ने 3,911 करोड़ रुपये की बिक्री की है, जो पिछले वर्ष की समान अवधि से 37% अधिक है। इस बिक्री वृद्धि ने कंपनी को अपने कर्ज का एक बड़ा हिस्सा चुकाने में सहायता प्रदान की है।

परियोजनाओं का विस्तृत पोर्टफोलियो

56 परियोजनाओं का पोर्टफोलियो: M3M इंडिया वर्तमान में 56 परियोजनाओं का संचालन कर रहा है, जिसमें खुदरा, आवासीय, ऑफिस, सेवा अपार्टमेंट आदि शामिल हैं। इस व्यापक पोर्टफोलियो के माध्यम से कंपनी अपनी वित्तीय स्थिति को और सशक्त बना रही है, जिससे उसे भविष्य में अधिक निवेश और विकास के अवसर मिल सकते हैं।

Categories
भारत शेयर बाजार

फूड डिलीवरी दिग्गज स्विगी (SWIGGY) का 5,000 करोड़ का प्राथमिक इश्यू (IPO)

फूड डिलीवरी दिग्गज स्विगी ने भारतीय बाजार में एक बड़ा आईपीओ लॉन्च करने की योजना बनाई है। कंपनी ने अपनी प्रारंभिक सार्वजनिक पेशकश (IPO) के तहत ₹1,250 करोड़ अतिरिक्त जुटाने का प्रावधान किया है। इसके लिए शेयरधारकों से स्वीकृति प्राप्त की गई है, जिससे आईपीओ का आकार ₹3,750 करोड़ से बढ़ाकर ₹5,000 करोड़ किया जा सकेगा। स्विगी का यह कदम भारत के टेक-संचालित फूड डिलीवरी क्षेत्र में एक महत्वपूर्ण मील का पत्थर माना जा रहा है, जो निवेशकों के लिए एक बड़े अवसर के रूप में उभर रहा है।

IPO आकार में वृद्धि को मिली मंजूरी

IPO आकार ₹3,750 करोड़ से ₹5,000 करोड़ तक बढ़ा
3 अक्टूबर को आयोजित एक असाधारण आम बैठक (EGM) में स्विगी के शेयरधारकों ने IPO के आकार को ₹3,750 करोड़ से ₹5,000 करोड़ तक बढ़ाने के प्रस्ताव को मंजूरी दी। इस अतिरिक्त ₹1,250 करोड़ के निवेश से स्विगी अपने व्यापार का विस्तार करने के लिए नई योजनाएं बना रही है। यह कदम कंपनी की विकासशील बाजार स्थिति और बढ़ते राजस्व को दर्शाता है।

ऑफर फॉर सेल (OFS) की स्थिति
हालांकि प्राथमिक इश्यू का आकार बढ़ाया गया है, OFS (ऑफर फॉर सेल) घटक लगभग ₹6,664 करोड़ पर स्थिर है। इसमें प्रमुख निवेशकों जैसे Accel India IV (Mauritius), Coatue PE Asia, और Tencent Cloud Europe के शेयर बेचे जाएंगे। इससे शुरुआती निवेशकों को अपने निवेश पर रिटर्न प्राप्त करने का मौका मिलेगा।

IPO का आकार और बाजार पर प्रभाव

IPO का संभावित आकार ₹11,664 करोड़
अतिरिक्त पूंजी जुटाने के साथ, स्विगी का IPO संभावित रूप से ₹11,664 करोड़ (लगभग $1.4 बिलियन) तक पहुंच सकता है, जो इसे हाल के सबसे बड़े IPO में से एक बनाता है। यह भारतीय स्टॉक बाजार में नई पीढ़ी की टेक कंपनियों की प्रवृत्ति का प्रतीक है, जो सार्वजनिक निवेश की ओर बढ़ रही हैं।

वित्तीय प्रदर्शन और विकास

राजस्व वृद्धि और घाटे में कमी
स्विगी का वित्तीय प्रदर्शन 2023-24 में प्रभावशाली रहा, जहां कंपनी की ऑपरेशनल आय ₹11,247 करोड़ तक बढ़ी, जो पिछले वर्ष के ₹8,265 करोड़ से 36% अधिक है। इसी अवधि में, कंपनी के घाटे में 44% की कमी आई, जो ₹4,179 करोड़ से घटकर ₹2,350 करोड़ रह गया। यह कंपनी की मजबूत खर्च प्रबंधन और परिचालन दक्षता का परिणाम है।

IPO से प्राप्त धन का उपयोग

ऋण की चुकौती और रणनीतिक निवेश
स्विगी के ड्राफ्ट प्रॉस्पेक्टस के अनुसार, IPO से प्राप्त धनराशि का उपयोग ऋण चुकाने और Scootsy में निवेश करने के लिए किया जाएगा। साथ ही, कंपनी अपने डार्क स्टोर नेटवर्क को बढ़ाने और अपने क्लाउड इंफ्रास्ट्रक्चर में सुधार करने की योजना बना रही है। इससे स्विगी की परिचालन क्षमता में वृद्धि होगी और प्रतिस्पर्धी बाजार में उसे एक महत्वपूर्ण बढ़त मिलेगी।

10 मिनट की डिलीवरी सेवा “बोल्ट” की शुरुआत

स्विगी ने हाल ही में बोल्ट नामक 10 मिनट में भोजन और पेय डिलीवरी सेवा की शुरुआत की है। यह पहल स्विगी की क्विक कॉमर्स क्षेत्र में प्रमुख उपस्थिति स्थापित करने की दिशा में एक बड़ा कदम है। त्वरित डिलीवरी की इस सेवा के जरिए स्विगी उपभोक्ताओं की जरूरतों को पूरा करने के लिए तेजी से बाजार में अपनी जगह मजबूत कर रहा है।

Exit mobile version